Bất chấp lợi nhuận doanh nghiệp niêm yết quý III/2026 tăng trưởng bứt phá, dòng tiền suy yếu đã kéo định giá VN-Index lùi về vùng đáy lịch sử, mở ra cơ hội tích lũy nhiều cổ phiếu đầu ngành có nền tảng cơ bản vững chắc. Đầu tư công,…
 Fatz Admin
lúc 2026-11-19
Bất chấp lợi nhuận doanh nghiệp niêm yết quý III/2026 tăng trưởng bứt phá, dòng tiền suy yếu đã kéo định giá VN-Index lùi về vùng đáy lịch sử, mở ra cơ hội tích lũy nhiều cổ phiếu đầu ngành có nền tảng cơ bản vững chắc.
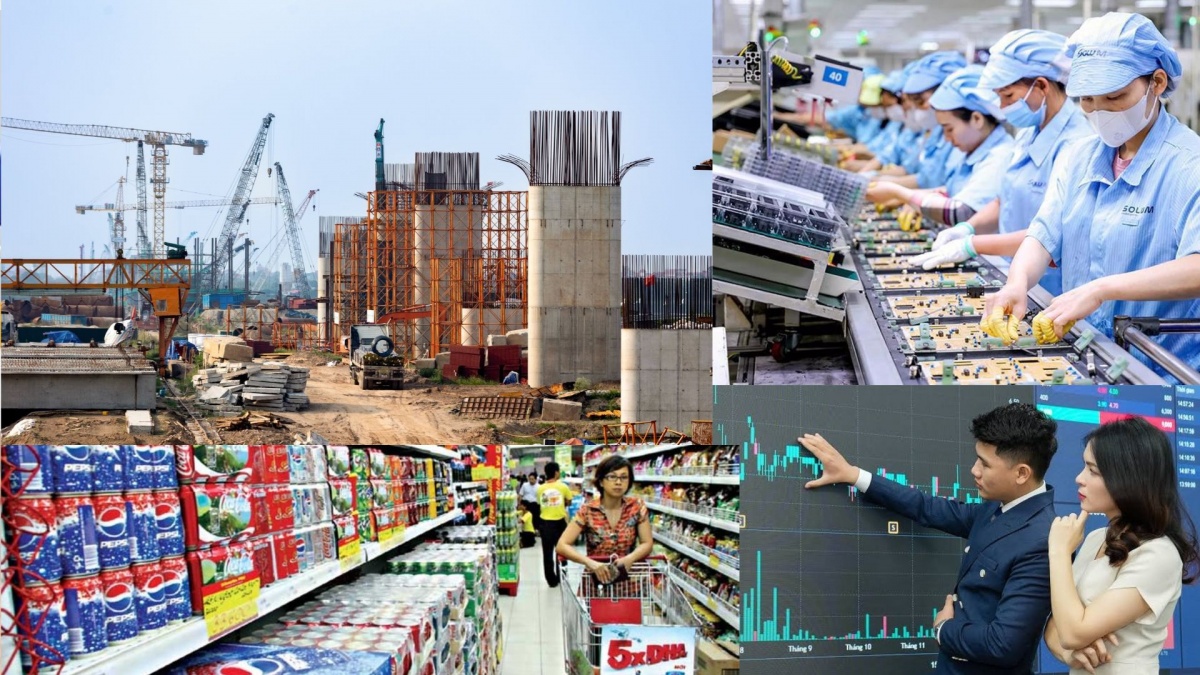
Đầu tư công, dòng vốn FDI và tiêu dùng nội địa được kỳ vọng sẽ tạo động lực dẫn dắt lợi nhuận doanh nghiệp niêm yết trong chu kỳ tăng trưởng mới năm 2027
Bức tranh thị trường chứng khoán Việt Nam những tháng cuối năm 2026 đang cho thấy sự lệch pha đáng chú ý giữa nền tảng cơ bản của doanh nghiệp và diễn biến giá cổ phiếu. Theo báo cáo chiến lược tháng 11/2026 của Công ty Chứng khoán Sài Gòn – Hà Nội (SHS), chỉ số P/E 12 tháng gần nhất của VN-Index tại thời điểm cuối tháng 10 chỉ còn 10,8 lần. Nếu loại trừ nhóm cổ phiếu thuộc hệ sinh thái Vingroup, P/E thị trường thậm chí giảm sâu xuống khoảng 9,3 lần – là mức định giá thấp tương đương giai đoạn đáy Covid-19 tháng 4/2020 và cuộc khủng hoảng trái phiếu doanh nghiệp hồi cuối năm 2022.

Nghịch lý lợi nhuận tăng trưởng, định giá lùi sâu
Điều đáng nói là mặt bằng định giá của thị trường chiết khấu sâu trong bối cảnh bức tranh kinh doanh của khu vực doanh nghiệp niêm yết vẫn duy trì đà phục hồi mạnh mẽ. Thống kê từ 1.124 doanh nghiệp trên cả ba sàn cho thấy, tổng lợi nhuận sau thuế quý III/2026 đạt khoảng 254.800 tỷ đồng, tăng gần 43% so với cùng kỳ năm trước. Dù hệ sinh thái Vingroup đóng góp tới 51% mức tăng trưởng lợi nhuận toàn thị trường, phần còn lại vẫn ghi nhận mức tăng khoảng 22%, phản ánh nội lực tăng trưởng thực chất của cộng đồng doanh nghiệp.
Tuy nhiên, sự suy yếu của thanh khoản đã kìm hãm đà bứt phá của chỉ số. Trong tháng 10, giá trị giao dịch bình quân trên sàn HoSE chỉ đạt khoảng 18.590 tỷ đồng mỗi phiên, giảm hơn 53% so với cùng kỳ. Áp lực từ mặt bằng lãi suất quốc tế neo cao, dư nợ ký quỹ lớn cùng tâm lý thận trọng khiến dòng tiền chưa đủ xung lực để kích hoạt một nhịp tăng đồng loạt.
Sự lệch pha giữa thị giá và kết quả kinh doanh khiến số lượng cổ phiếu rơi vào vùng định giá rẻ tăng nhanh. Tính đến giữa tháng 11/2026, khi VN-Index giao dịch quanh ngưỡng 1.736,8 điểm, có tới 32% số cổ phiếu trong danh mục theo dõi của SHS nằm ở vùng rẻ nhất 5 năm, tiệm cận mức đỉnh 37% ghi nhận hồi tháng 11/2022.
Nghịch lý này thể hiện rõ nét tại các doanh nghiệp như Nam Việt (ANV), Tập đoàn PAN (PAN) và Viglacera (VGC). Cả ba mã đều có lợi nhuận 4 quý gần nhất tăng trưởng dương, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) duy trì ở mức cao và cấu trúc tài chính lành mạnh, nhưng thị giá lại chiết khấu sâu dưới trung vị 5 năm. Đơn cử như ANV, vốn hóa giảm 36% trong vòng một năm qua, trái ngược hoàn toàn với mức tăng trưởng lợi nhuận 58%, đưa P/E về mức 6 lần và P/B chỉ còn 1,16 lần.
Đón đầu dòng vốn mới từ các cổ phiếu đầu ngành
Giới phân tích nhận định, trong ngắn hạn, thị trường vẫn chịu tác động đan xen từ các yếu tố vĩ mô. Trong kịch bản cơ sở, VN-Index được dự báo tiếp tục tích lũy trong vùng hỗ trợ 1.680 – 1.700 điểm trước khi thử thách vùng kháng cự 1.800 điểm. Dù vậy, với triển vọng lợi nhuận toàn thị trường năm 2027 dự báo tăng trên 15%, mặt bằng định giá hiện tại đang mở ra vùng giải ngân hấp dẫn cho chiến lược đầu tư trung và dài hạn.
Đặc biệt, năm 2027 được xác định là năm bản lề của nền kinh tế Việt Nam với mục tiêu tăng trưởng tối thiểu 10%, dựa trên sự cộng hưởng của ba trụ cột: đầu tư công, vốn đầu tư trực tiếp nước ngoài (FDI) và xuất khẩu. Bên cạnh đó, việc FTSE Russell chính thức nâng hạng chứng khoán Việt Nam lên thị trường mới nổi thứ cấp mở ra triển vọng thu hút khoảng 2,2 tỷ USD từ các quỹ đầu tư thụ động, giải ngân theo bốn đợt đến tháng 9/2027, chưa kể dòng vốn từ các quỹ chủ động.
Trong bối cảnh dòng tiền phân hóa mạnh, giới chuyên môn khuyến nghị nhà đầu tư ưu tiên các doanh nghiệp đầu ngành có chất lượng tài sản tốt, dòng tiền ổn định và đang giao dịch dưới giá trị lịch sử. Trong danh mục khuyến nghị tháng 11/2026, SHS điểm tên 8 cổ phiếu tiêu biểu gồm: MWG, FRT, HPG, GMD, VCB, CTG, REE và MBB.
Cụ thể, ở nhóm hạ tầng và tiện ích, REE đang giao dịch với P/E 12 tháng gần nhất ở mức 10,3 lần, thấp hơn 23% bình quân ba năm, hưởng lợi từ kế hoạch mở rộng công suất điện gió lên 502 MW cùng lượng công việc tồn đọng mảng cơ điện lạnh vượt 9.000 tỷ đồng. Tại nhóm thép, Hòa Phát (HPG) có P/E dự phóng năm 2026 chỉ khoảng 6,5 lần, trong khi lợi nhuận ròng cả năm được dự báo tăng tới 75% nhờ lực đẩy từ đầu tư hạ tầng.
Ở nhóm ngân hàng, Vietcombank (VCB) nổi bật với chất lượng tài sản hàng đầu hệ thống khi tỷ lệ nợ xấu chỉ ở mức 0,61% và tỷ lệ bao phủ nợ xấu đạt 279%. Trong khi đó, VietinBank (CTG) hấp dẫn nhờ P/B dự phóng khoảng 1,2 lần, ROE đạt 21,3% cùng kỳ vọng ghi nhận lợi nhuận bất thường từ thương vụ chuyển nhượng tòa nhà VietinBank Tower. Các đại diện còn lại như MWG, FRT, GMD và MBB cũng được đánh giá cao nhờ hưởng lợi trực tiếp từ đà phục hồi sức mua nội địa, mở rộng công suất cảng biển và tăng trưởng tín dụng bền vững.
Về tổng thể, chu kỳ mới của thị trường chứng khoán sẽ định hình rõ nét dòng tiền vào bốn nhóm ngành chủ lực: đầu tư công – hạ tầng, bất động sản công nghiệp – logistics gắn với vốn FDI, ngân hàng đáp ứng chuẩn Basel III và nhóm bán lẻ – tiêu dùng. Thay vì kỳ vọng vào sự lan tỏa đồng đều, việc chọn lọc kỹ lưỡng những doanh nghiệp có khả năng chuyển hóa động lực vĩ mô thành lợi nhuận thực chất sẽ là chìa khóa giúp nhà đầu tư tối ưu hóa hiệu quả danh mục trong giai đoạn tới.
Thời Báo Ngân Hàng


Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.