Các chuyên gia đồng thuận quan điểm VN-Index đang tiến gần vùng đáy, tuy nhiên cần chờ thêm sự xác nhận của dòng tiền để thị trường tăng bền vững. Sau nhịp hồi phục ngắn ngủi, VN-Index lại quay đầu điều chỉnh, khiến tâm lý thận trọng tiếp tục bao…
 Fatz Admin
lúc 2026-11-08
Các chuyên gia đồng thuận quan điểm VN-Index đang tiến gần vùng đáy, tuy nhiên cần chờ thêm sự xác nhận của dòng tiền để thị trường tăng bền vững.
Sau nhịp hồi phục ngắn ngủi, VN-Index lại quay đầu điều chỉnh, khiến tâm lý thận trọng tiếp tục bao trùm thị trường chứng khoán. Dù vậy, đằng sau những phiên tăng giảm đan xen, một số tín hiệu tích cực đang dần xuất hiện, từ mặt bằng định giá xuống thấp đến sự trở lại của dòng tiền tại các nhóm cổ phiếu vốn hóa lớn.
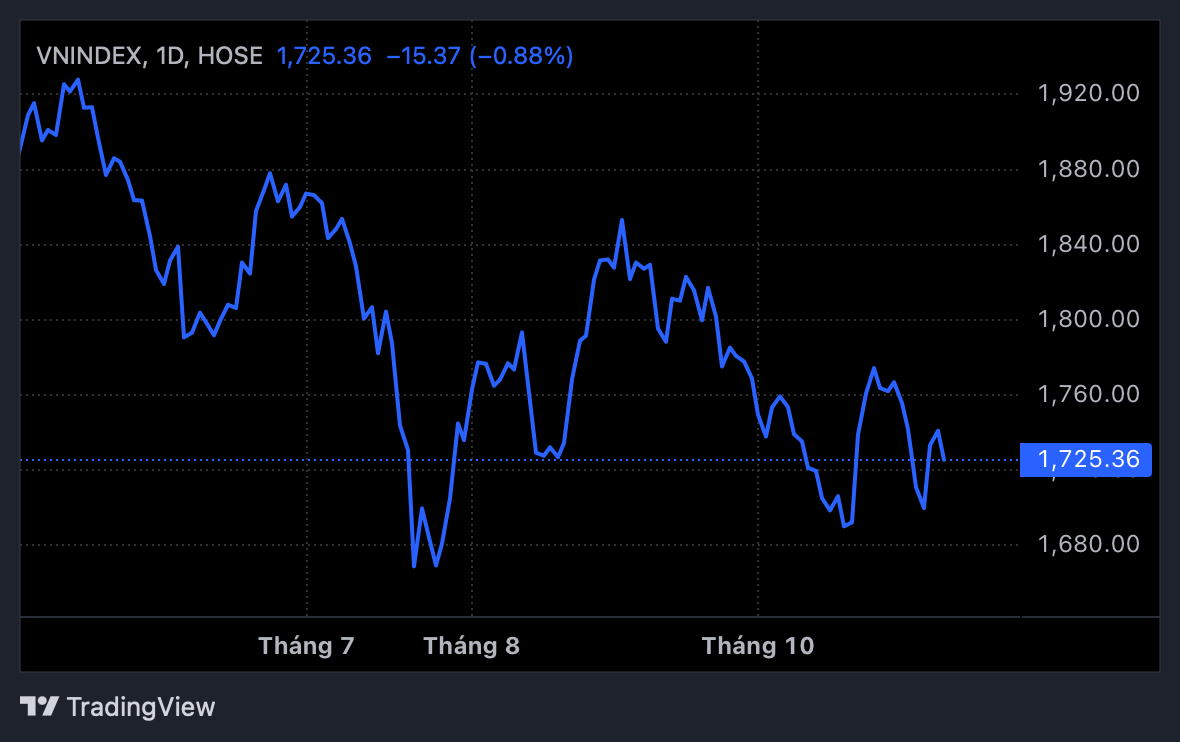
Những diễn biến này làm dấy lên kỳ vọng thị trường đang tiến gần vùng đáy sau giai đoạn điều chỉnh kéo dài. Các chuyên gia đồng thuận quan điểm VN-Index đang tiến gần vùng đáy, tuy nhiên cần chờ thêm sự xác nhận của dòng tiền để thị trường tăng bền vững.

Nhiều yếu tố hỗ trợ, cơ sở hình thành đáy dần xuất hiện
Lý giải nguyên nhân, ông Lương Duy Phước, Quyền Giám đốc Nghiên cứu Thị trường Công ty CP Chứng khoán Kafi, cho rằng lực cầu hiện chưa đủ mạnh để hấp thụ áp lực bán tại các vùng giá cao. Hoạt động bán ra không chỉ đến từ nhu cầu chốt lời ngắn hạn mà còn phản ánh tâm lý tranh thủ những nhịp hồi phục để cơ cấu lại danh mục sau giai đoạn thị trường điều chỉnh kéo dài.
Trong khi đó, thanh khoản chưa cải thiện tương xứng với đà tăng của chỉ số, cho thấy dòng tiền mua chủ động vẫn khá dè dặt. Sự thiếu đồng thuận giữa các nhóm cổ phiếu vốn hóa lớn cũng khiến VN-Index khó duy trì đà hồi phục.
Ở góc độ quốc tế, ông Phước lưu ý quá trình định giá lại nhóm cổ phiếu công nghệ và hệ sinh thái trí tuệ nhân tạo (AI) có thể kéo theo sự dịch chuyển của dòng vốn toàn cầu. Tuy nhiên, tác động thực chất đối với chứng khoán Việt Nam có thể phải từ năm 2027 trở đi mới trở nên rõ nét, trong khi ảnh hưởng trước mắt chủ yếu thể hiện qua tâm lý nhà đầu tư.
Theo chuyên gia, diễn biến VN-Index trong ngắn hạn vẫn phụ thuộc nhiều hơn vào các yếu tố nội tại, đặc biệt là điều kiện thanh khoản và tương quan cung cầu. Khi dòng tiền chưa đủ mạnh để hấp thụ áp lực bán trong các nhịp hồi, thị trường sẽ khó hình thành xu hướng tăng bền vững.
Dù đà hồi phục chưa thực sự vững chắc, các chuyên gia cho rằng thị trường chứng khoán Việt Nam đang dần xuất hiện những yếu tố thuận lợi để hình thành vùng đáy sau giai đoạn điều chỉnh kéo dài. Đáng chú ý là mặt bằng định giá trở nên hấp dẫn hơn, những chuyển biến tích cực trong chính sách điều hành và tín hiệu dòng tiền quay trở lại một số nhóm cổ phiếu vốn hóa lớn.
Trước hết, yếu tố hỗ trợ đáng chú ý đến từ mặt bằng định giá đã giảm sâu. Theo ông Lương Duy Phước, Quyền Giám đốc Nghiên cứu Thị trường Công ty CP Chứng khoán Kafi, tính đến phiên 6/11, hệ số P/E của VN-Index đã giảm về khoảng 10,9 lần, thuộc nhóm mức định giá thấp trong 5 năm trở lại đây.
Đặc biệt, P/B của nhóm ngân hàng hiện chỉ quanh 1,34 lần, cũng tiệm cận vùng thấp nhất trong cùng giai đoạn. Nhiều nhóm ngành khác đang giao dịch dưới mức định giá trung bình lịch sử.
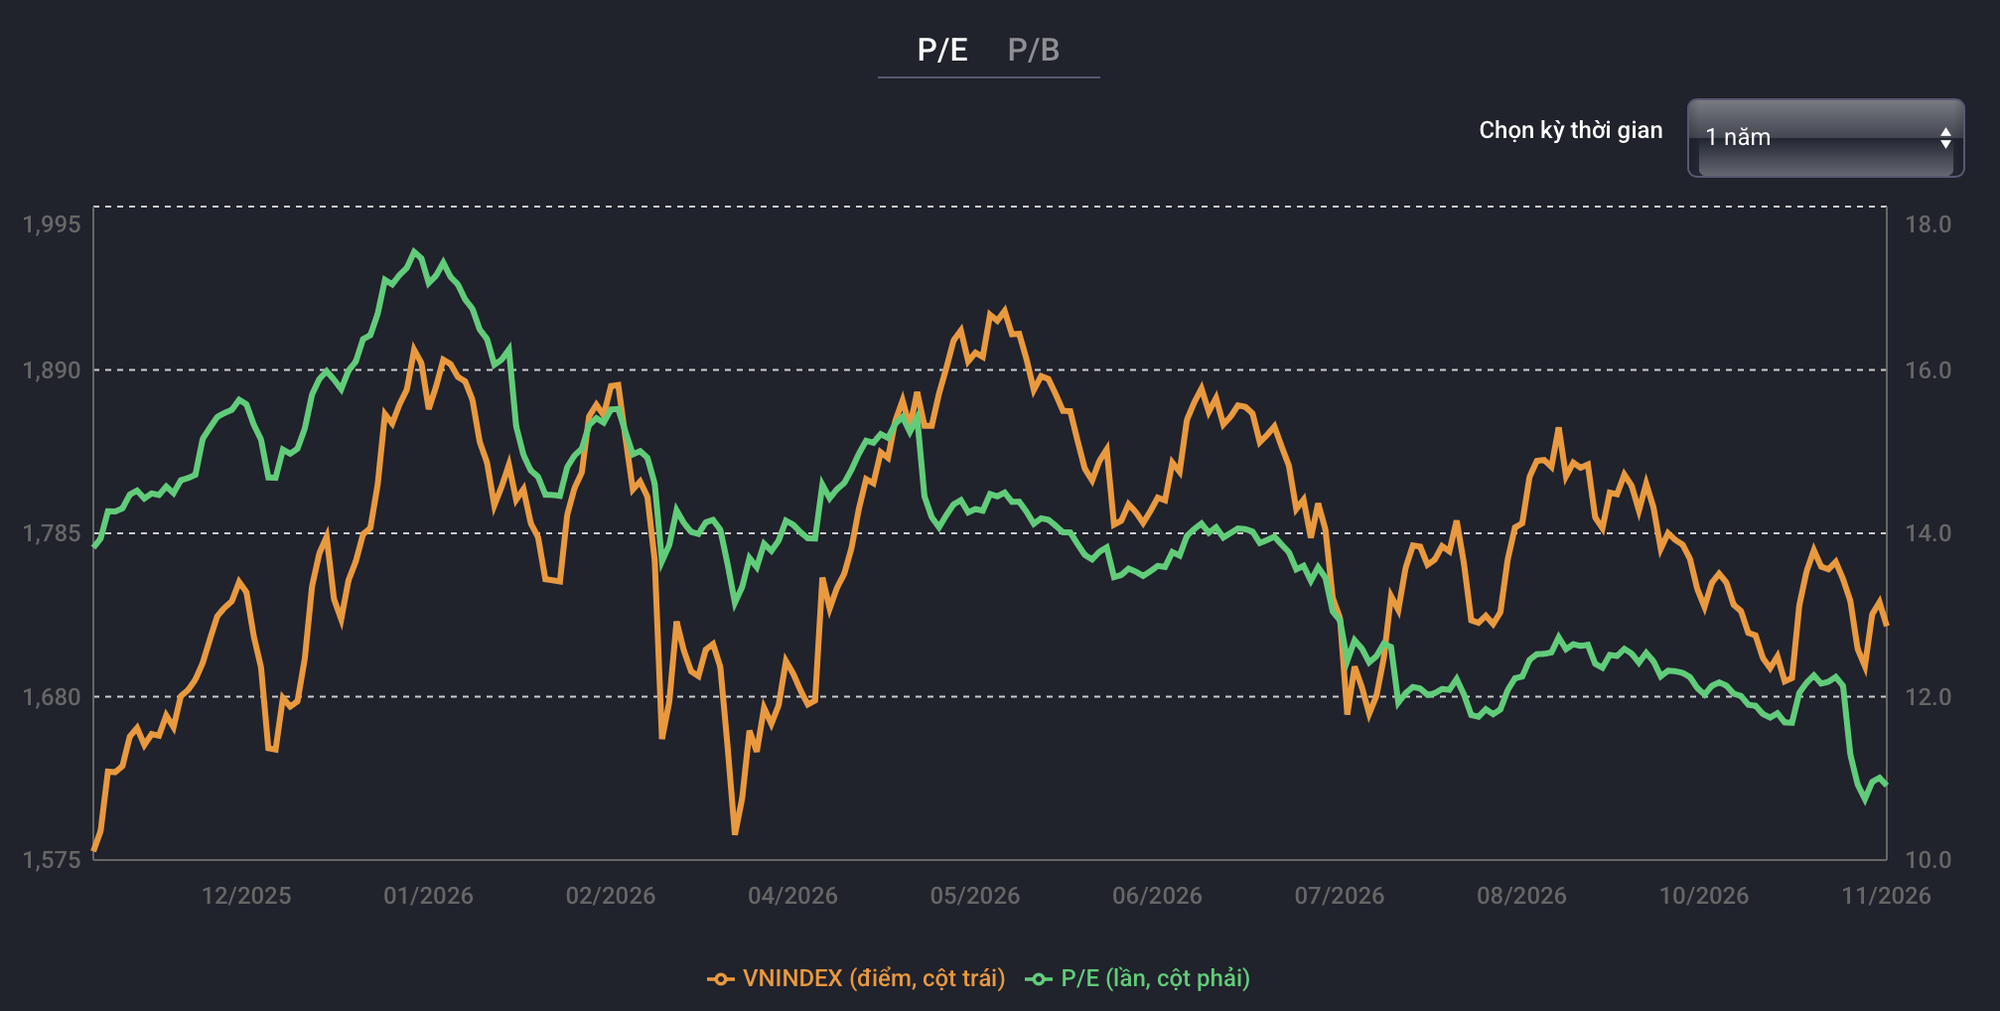
Theo chuyên gia, diễn biến này cho thấy phần lớn áp lực điều chỉnh về định giá đã được phản ánh vào giá cổ phiếu, tạo cơ sở để kỳ vọng thị trường đang dần tiến đến vùng cân bằng.
Yếu tố tích cực thứ hai đến từ những chuyển biến trong chính sách điều hành cuối năm. Ông Phước đánh giá các biện pháp hỗ trợ chi phí sản xuất, cùng động thái tăng cường thanh khoản từ Ngân hàng Nhà nước, có thể góp phần giảm áp lực chi phí vốn và cải thiện môi trường kinh doanh.
Đáng chú ý, Ngân hàng Nhà nước triển khai nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng với quy mô tối đa gần 49.000 tỷ đồng. Theo chuyên gia Kafi, những động thái hỗ trợ này có thể tạo thêm điều kiện thuận lợi cho hoạt động của doanh nghiệp, đồng thời củng cố kỳ vọng vào triển vọng kết quả kinh doanh quý IV tích cực hơn.
Những động thái này được kỳ vọng hỗ trợ hoạt động của doanh nghiệp, đồng thời tạo thêm cơ sở cho triển vọng kết quả kinh doanh quý IV tích cực hơn.
Tuy nhiên, ông Phước nhấn mạnh định giá thấp mới chỉ là điều kiện thuận lợi để hình thành đáy, chứ chưa đủ để khẳng định thị trường đã kết thúc nhịp điều chỉnh.
Thực tế, sự hồi phục của VN-Index vẫn chưa lan tỏa trên diện rộng. Hiện chỉ khoảng 36% số cổ phiếu giao dịch trên đường trung bình động 20 phiên (EMA20) và 30% nằm trên đường trung bình động 50 phiên (EMA50). Cùng với sự thiếu đồng thuận của nhóm vốn hóa lớn, những tín hiệu này cho thấy nền tảng phục hồi vẫn tương đối yếu.
Về mặt kỹ thuật, vùng 1.700–1.720 điểm được xác định là khu vực hỗ trợ quan trọng. Nếu đánh mất vùng này, VN-Index có thể tiếp tục kiểm định mốc 1.690 điểm. Ngược lại, chỉ số cần vượt qua vùng kháng cự 1.750–1.760 điểm để mở ra khả năng hướng đến khu vực 1.770–1.780 điểm.
Dẫu vậy, việc vượt các ngưỡng kỹ thuật sẽ khó mang lại ý nghĩa bền vững nếu thiếu sự xác nhận của dòng tiền. Một nhịp phục hồi đáng tin cậy cần đi kèm thanh khoản cải thiện so với bình quân 20 phiên, độ rộng thị trường mở rộng và sự tham gia đồng thuận của các nhóm dẫn dắt, đặc biệt là ngân hàng và chứng khoán.
Với nền tảng định giá hiện tại cùng những chính sách hỗ trợ đang được triển khai, ông Phước nghiêng về khả năng thị trường đang trong quá trình hình thành vùng đáy hơn là bước vào một xu hướng giảm kéo dài. Tuy nhiên, VN-Index vẫn cần thêm thời gian tích lũy, kiểm định các vùng hỗ trợ và chờ đợi sự trở lại rõ nét hơn của dòng tiền.
Ba nhóm cổ phiếu có dấu hiệu tạo đáy
Ở góc nhìn thận trọng hơn, ông Nguyễn Anh Khoa, Giám đốc Phân tích Công ty Chứng khoán Agriseco, cho rằng thị trường hiện chưa trải qua một nhịp rũ bỏ đủ mạnh để tạo tiền đề cho đợt hồi phục rõ nét. Thay vào đó, VN-Index vẫn chủ yếu vận động giằng co với những phiên tăng giảm xen kẽ.
Dù vậy, chuyên gia nhận thấy tín hiệu tạo đáy đang dần xuất hiện tại một sốnhóm cổ phiếu vốn hóa lớn như ngân hàng, chứng khoán và bất động sản, trong bối cảnh dòng tiền có xu hướng quay trở lại những nhóm này. Đây cũng là các nhóm cổ phiếu thường đóng vai trò dẫn dắt trong những chu kỳ hồi phục trước đây. Do đó, ông Khoa đánh giá cơ hội phục hồi của thị trường vẫn hiện hữu, song cần thêm thời gian để xác nhận xu hướng.
Đối với những biến động trên thị trường quốc tế, đặc biệt là áp lực bán tại nhóm cổ phiếu công nghệ, ông Khoa cho rằng tác động trước mắt đối với chứng khoán Việt Nam chủ yếu nằm ở yếu tố tâm lý.
Theo chuyên gia, số lượng doanh nghiệp niêm yết hoạt động trong lĩnh vực AI tại Việt Nam còn hạn chế, trong khi dòng tiền trong nước vẫn có những động lực riêng từ triển vọng kinh doanh và chính sách hỗ trợ thanh khoản. Vì vậy, biến động quốc tế có thể gây rung lắc ngắn hạn nhưng chưa đủ cơ sở để làm thay đổi triển vọng hồi phục của thị trường.
Đánh giá về xu hướng sắp tới, ông Nguyễn Anh Khoa cho rằng nhịp điều chỉnh hiện tại chưa hẳn là tín hiệu tiêu cực, song cũng chưa thể loại trừ nguy cơ giảm sâu hơn khi VN-Index vẫn đang vận động trong xu hướng giảm trung hạn.
Theo phân tích kỹ thuật, mốc 1.700 điểm là vùng hỗ trợ ngắn hạn quan trọng, còn 1.750 điểm là ngưỡng kháng cự gần mà chỉ số cần vượt qua.
Nếu giữ vững vùng 1.700 điểm, thị trường có thể tiếp tục tích lũy trong biên độ hẹp để tạo nền tảng cho việc xác lập xu hướng tiếp theo. Ngược lại, việc đánh mất ngưỡng hỗ trợ này có thể khiến VN-Index lùi về vùng đáy của kênh giảm trung hạn, tương ứng khoảng 1.640 điểm.
Theo ông Khoa, VN-Index đang tiến gần vùng đáy ngắn hạn nhưng chưa đủ cơ sở xác nhận đã hình thành đáy bền vững. Điểm tích cực là dòng tiền bắt đầu quay trở lại một số nhóm vốn hóa lớn, trong khi nhiều cổ phiếu cũng đang thiết lập nền giá quanh đường trung bình động 20 phiên (MA20).
Tuy nhiên, thị trường vẫn cần thêm thời gian tích lũy và kiểm định vùng hỗ trợ 1.700 điểm. Để xác nhận một vùng đáy đáng tin cậy, thanh khoản, độ rộng thị trường và sự đồng thuận giữa các nhóm ngành cần đồng thời cải thiện. Cụ thể, tín hiệu tích cực sẽ rõ ràng hơn khi thanh khoản duy trì trên mức bình quân 20 phiên, số lượng cổ phiếu tăng giá mở rộng và dòng tiền lan tỏa sang nhiều nhóm ngành, đặc biệt là ngân hàng, chứng khoán và bất động sản.
Trong bối cảnh thị trường chưa xác lập xu hướng rõ ràng, chuyên gia Agriseco khuyến nghị nhà đầu tư kết hợp quản trị rủi ro với giải ngân thăm dò, thay vì đứng ngoài hoàn toàn hoặc mua đuổi trong các nhịp hồi phục. Tỷ trọng cổ phiếu hợp lý ở thời điểm hiện tại nên duy trì quanh 50% danh mục, đồng thời giữ một phần tiền mặt để tận dụng cơ hội khi thị trường điều chỉnh.
Đối với hoạt động mua mới, nhà đầu tư nên ưu tiên những cổ phiếu đã hình thành nền giá, bám sát đường MA20 đang hướng lên và có triển vọng duy trì tăng trưởng kết quả kinh doanh. Đặc biệt, những doanh nghiệp vẫn giữ được động lực tăng trưởng từ đầu năm, chưa xuất hiện thay đổi bất lợi và có sức mạnh giá tốt hơn thị trường chung có thể là cơ hội giải ngân sớm.
Ngược lại, chuyên gia khuyến nghị hạn chế bắt đáy các cổ phiếu đã đánh mất nền giá hoặc diễn biến suy yếu hơn thị trường, bởi rủi ro vẫn hiện hữu khi xu hướng chung chưa được xác nhận.
Về thời điểm gia tăng tỷ trọng, ông Khoa cho rằng nhà đầu tư chỉ nên mạnh dạn hơn khi VN-Index vượt qua vùng kháng cự, đồng thời thanh khoản và độ rộng thị trường cùng cải thiện. Khi đó, tỷ trọng cổ phiếu có thể từng bước được nâng lên mức 70–80% danh mục.
Việt Nam hàng ngày


Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.