Việc thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 mở ra cơ hội lớn thu hút dòng vốn quốc tế. Trao đổi với Tạp chí Thị trường Tài chính Tiền tệ trước thềm sự kiện này, ông…
 Fatz Admin
lúc 2026-09-14
Việc thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 mở ra cơ hội lớn thu hút dòng vốn quốc tế.
Trao đổi với Tạp chí Thị trường Tài chính Tiền tệ trước thềm sự kiện này, ông Nguyễn Sơn, Chủ tịch HĐTV Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC) cho rằng, để biến cơ hội thành nguồn vốn thực sự cho nền kinh tế, thị trường cần đồng thời phát triển cả phía cung và phía cầu, nâng cao chất lượng doanh nghiệp, mở rộng cơ sở nhà đầu tư và tiếp tục hoàn thiện hạ tầng, kỷ luật thị trường.
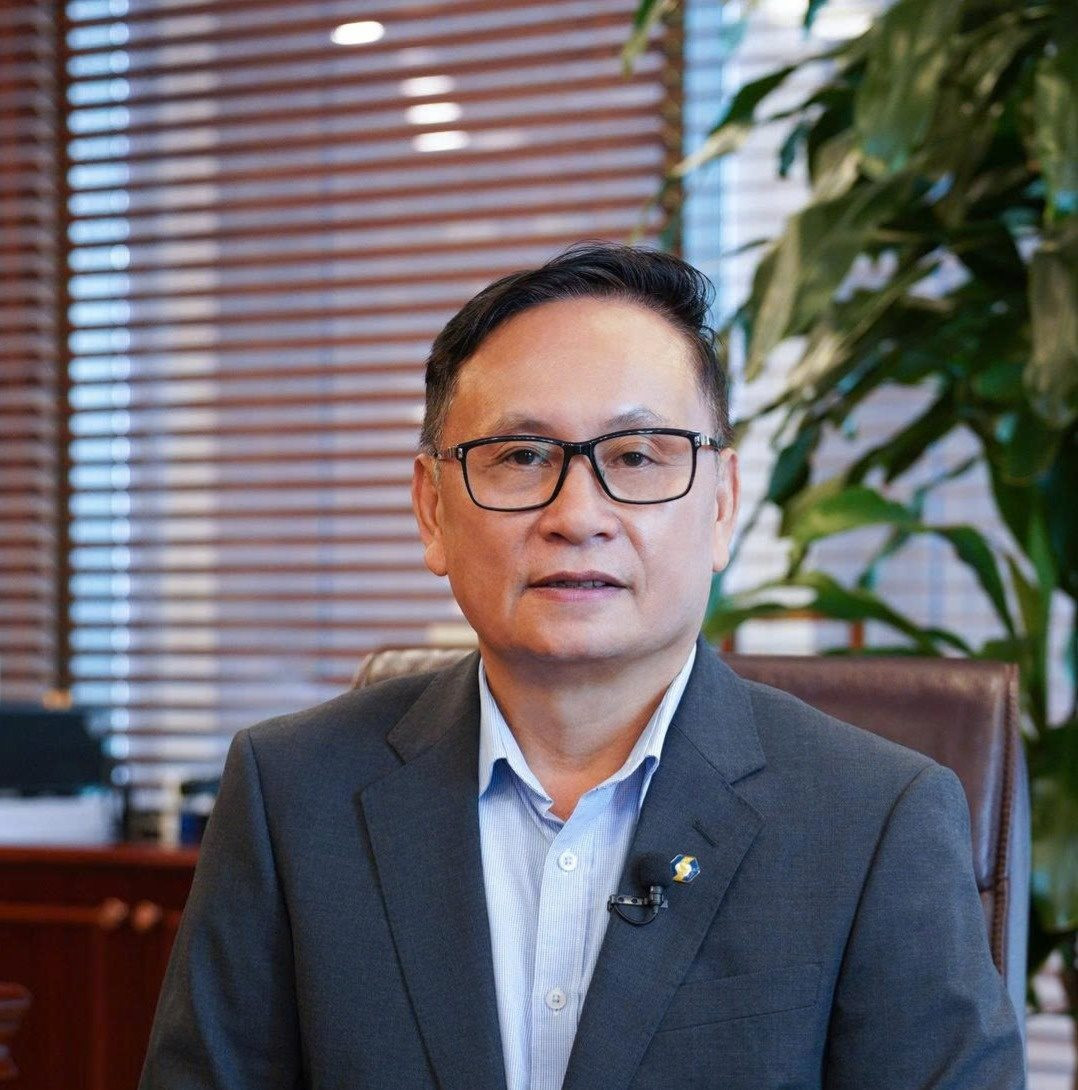
Ông Nguyễn Sơn, Chủ tịch HĐTV Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC)

Phóng viên: Ngày 21/9/2026 tới đây sẽ đánh dấu thời điểm thị trường chứng khoán Việt Nam chính thức được nâng hạng. Với vai trò là đơn vị vận hành hạ tầng quan trọng của thị trường, ông đánh giá như thế nào về ý nghĩa của sự kiện này đối với thị trường chứng khoán Việt Nam, đặc biệt trong việc thu hút dòng vốn đầu tư quốc tế?
Ông Nguyễn Sơn: Việc thị trường chứng khoán (TTCK) Việt Nam chính thức được nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp theo các tiêu chuẩn của FTSE Russell, hiệu lực từ ngày 21/9/2026 tới đây, sẽ đánh dấu một cột mốc rất quan trọng, phản ánh sự quan tâm của cộng đồng đầu tư quốc tế, hứa hẹn tiềm năng thu hút dòng tiền đầu tư mới cho TTCK Việt Nam.
Đây là thành quả của quá trình cải cách chính sách mạnh mẽ và phát triển đồng bộ hạ tầng công nghệ của toàn thị trường. Ý nghĩa của sự kiện này đối với việc thu hút dòng vốn đầu tư quốc tế, cần nhận định ở cả bối cảnh trung và dài hạn.
Trước hết, trong trung hạn, khi được nâng hạng, Việt Nam sẽ được đưa vào phạm vi theo dõi và phân bổ tài sản của nhiều quỹ đầu tư toàn cầu, đặc biệt là các quỹ đầu tư thụ động theo chỉ số. Theo đó, TTCK Việt Nam sẽ thu hút được dòng vốn mới từ các quỹ đầu tư toàn cầu. Hiện nay danh mục xếp hạng phân loại của FTSE Rusell có 78 TTCK cơ sở, trong đó 30 thị trường hiện đang phân hạng ở danh mục cận biên (Frontier). Từ tháng 9/2026 tới, TTCK Việt Nam sẽ ở cùng phân hạng với 13 thị trường trong danh mục mới nổi thứ cấp (Secondary Emerging), trong đó có các thị trường lớn như Trung Quốc, Ấn Độ, các thị trường cùng khu vực Đông Nam Á gồm Indonesia, Phillipines, và các thị trường khu vực Trung Đông như Qatar, Saudi Arabia, UAE…
Theo các đánh giá của World Bank, một số thông tin ước tính cho thấy Việt Nam sẽ đón nhận dòng vốn từ 3-5 tỷ USD trong 1-2 năm đầu nâng hạng và dự kiến thu hút tới 25 tỷ USD trong giai đoạn tới năm 2030 (nguồn thông tin do World Bank công bố).
Các số liệu dự báo cho thấy lượng vốn thu hút vào Việt Nam sẽ đáp ứng được một phần nguồn lực tài chính cần thiết cho các mục tiêu tăng trưởng kinh tế, phát triển kinh tế tư nhân, kinh tế nhà nước, tăng trưởng ngân sách đã được Đảng và Nhà nước đề ra trong các văn bản Nghị quyết mới đây.
Về dài hạn, dòng vốn đầu tư mới nói trên sẽ được gián tiếp luân chuyển từ thị trường chứng khoán vào các hoạt động mở rộng sản xuất kinh doanh, từ đó giúp phát triển năng lực nội tại của nền kinh tế. Dòng vốn luân chuyển liên tục trên thị trường chứng khoán thông qua các hoạt động giao dịch của quỹ cũng sẽ tạo điều kiện mở rộng cơ sở nhà đầu tư, gia tăng thanh khoản và từng bước nâng cao chất lượng hàng hóa trên thị trường. Dòng vốn mới sẽ tạo ra động lực để thị trường tiếp tục cải thiện về minh bạch thông tin, nâng cao hiệu quả quản trị doanh nghiệp, thúc đẩy phát triển công nghệ, củng cố hạ tầng thị trường. Đây là những yếu tố quan trọng và có ý nghĩa lâu dài đối với sự phát triển bền vững của thị trường Việt Nam.
Phóng viên: Để đáp ứng các tiêu chuẩn của một thị trường mới nổi, hệ thống đăng ký, lưu ký, thanh toán và bù trừ chứng khoán đã có những thay đổi, nâng cấp như thế nào trong thời gian qua? Đâu là những cải tiến quan trọng nhất mà VSDC đã thực hiện để đáp ứng yêu cầu của các nhà đầu tư và tổ chức quốc tế?
Ông Nguyễn Sơn: Trong tiến trình hướng tới mục tiêu nâng hạng TTCK Việt Nam từ cận biên lên mới nổi, hoạt động bù trừ và thanh toán giao dịch chứng khoán là một trong các tiêu chí cần cải thiện theo yêu cầu của các tổ chức quốc tế như FTSE Russell hay MSCI.
Theo quy định trước đây, nhà đầu tư phải có đủ 100% tiền trên tài khoản trước khi đặt lệnh mua. Với chu kỳ thanh toán T+2, cơ chế này giúp hoạt động bù trừ, thanh toán giao dịch cổ phiếu trên TTCK Việt Nam được diễn ra an toàn, thông suốt và kiểm soát tốt rủi ro. Tuy nhiên, dưới góc nhìn của các nhà đầu tư tổ chức nước ngoài (NĐTNN), quy định này làm gia tăng chi phí giao dịch (như chi phí chuyển đổi ngoại tệ, chi phí cơ hội phát sinh khi lệnh không được khớp, lãi vay) và chưa hoàn toàn tiệm cận với nguyên tắc chuyển giao chứng khoán đồng thời với thanh toán tiền (DvP) theo thông lệ quốc tế. Đây được xem là một trong những rào cản mà Việt Nam cần từng bước tháo gỡ để đáp ứng các tiêu chí nâng hạng.
Nhằm giải quyết bất cập này trong bối cảnh thị trường chưa áp dụng mô hình Đối tác bù trừ trung tâm (CCP) cho thị trường cổ phiếu, cơ quan quản lý (Bộ Tài chính, UBCKNN) và VSDC đã phối hợp với các thành viên thị trường chủ động nghiên cứu, sáng tạo trong việc thiết kế chính sách và quy trình nghiệp vụ thông qua giải pháp NPF (Non-Prefunding), cho phép NĐTNN là tổ chức được đặt lệnh mua cổ phiếu khi chưa có đủ 100% tiền trên tài khoản. Quá trình triển khai cơ chế này gắn liền với bước chuyển đổi hạ tầng công nghệ quan trọng của TTCK Việt Nam, gồm:
Xây dựng cơ chế giao dịch NPF trên nền tảng hệ thống trước KRX: Xây dựng khung pháp lý, quy chế (Thông tư 68/2024/TT-BTC và các Quy chế nghiệp vụ của VSDC) phù hợp với chức năng hệ thống công nghệ trước đây. Theo đó, công ty chứng khoán (CTCK) thực hiện đánh giá tín nhiệm của NĐTNN để cho phép đặt lệnh không cần có đủ tiền trên tài khoản khi giao dịch; trường hợp NĐTNN không có đủ tiền vào sáng ngày thanh toán (T+2), giao dịch mua thiếu tiền được chuyển về tài khoản tự doanh của CTCK đặt lệnh để bù trừ thanh toán. Trường hợp sau đó NĐTNN có tiền và hoàn trả cho CTCK, CTCK thực hiện chuyển quyền sở hữu ngoài hệ thống giao dịch chứng khoán đối với chứng khoán nhận về từ giao dịch thiếu tiền của NĐTNN. Quy trình này bước đầu đã tháo gỡ thành công rào cản prefunding, đáp ứng được nhu cầu của NĐTNN để phục vụ đánh giá nâng hạng.
Cải tiến quy trình NPF tương thích và đồng bộ với Hệ thống KRX (Thông tư 18/2025/TT-BTC): Từ thực tiễn vận hành ban đầu, nhằm giúp NĐTNN thuận tiện hơn trong việc hạch toán tài sản và quy trình bù trừ thanh toán giao dịch phù hợp với tính năng vận hành của Hệ thống KRX, VSDC đã chủ động nghiên cứu cải tiến quy trình này để tham mưu cho cơ quan quản lý sửa đổi, bổ sung khung pháp lý liên quan (Thông tư 18/2025/TT-BTC) đồng thời sửa đổi bổ sung đồng bộ các Quy chế nghiệp vụ của VSDC để đáp ứng quy định pháp lý và cơ chế giao dịch mới. Vào ngày 5/5/2025, Thông tư 18/2025/TT-BTC, các Quy chế liên quan của VSDC đã có hiệu lực và Hệ thống KRX đã chính thức đi vào vận hành một cách đồng bộ.
Điểm thay đổi đáng chú ý của việc cải tiến mô hình NPF lần này là bổ sung cơ chế quản lý tiền từ ngày T+1 (CTCK sử dụng tiền của mình để phong tỏa tại ngân hàng thanh toán trong trường hợp NĐTNN thiếu tiền để thanh toán) và cho phép giao dịch mua thiếu tiền vào ngày T+2 được thanh toán trực tiếp ngay trên tài khoản của NĐTNN (kết hợp cơ chế phong tỏa/giải tỏa chứng khoán tại Ngân hàng lưu ký). Sự thay đổi đã giúp bảo đảm sự thống nhất về thông tin hạch toán tài sản trên tài khoản của NĐTNN ngay từ ngày T cũng như đơn giản hóa quy trình tác nghiệp của các bên liên quan.
Việc đưa cơ chế NPF cải tiến vào vận hành an toàn, thông suốt trên Hệ thống KRX đã góp phần giúp TTCK Việt Nam đáp ứng các tiêu chí xếp hạng và vào ngày 8/10/2025, FTSE Russell đã chính thức công bố Việt Nam đáp ứng tất cả tiêu chí và quyết định nâng hạng lên thị trường mới nổi thứ cấp (Secondary Emerging) (có hiệu lực chính thức từ tháng 9/2026).
Kinh nghiệm từ việc triển khai cơ chế này đồng thời cũng là tiền đề để VSDC nghiên cứu, hoàn thiện mô hình CCP cho thị trường chứng khoán cơ sở trong giai đoạn tiếp theo.
Phóng viên: Sau khi thị trường nâng hạng, quy mô và cơ cấu dòng vốn nước ngoài vào thị trường được kỳ vọng sẽ có những thay đổi đáng kể. VSDC đã chuẩn bị như thế nào về năng lực vận hành, công nghệ và quản trị rủi ro để bảo đảm hệ thống có thể đáp ứng sự gia tăng về thanh khoản và số lượng giao dịch?
Ông Nguyễn Sơn: Việc FTSE Russell quyết định nâng hạng TTCK Việt Nam lên thị trường mới nổi thứ cấp đồng thời với việc các SGDCK, VSDC dự kiến phối hợp nghiên cứu triển khai thêm nhiều sản phẩm, dịch vụ mới như giao dịch xuyên trưa, bán chứng khoán chờ về, giao dịch trong ngày… được kỳ vọng sẽ thu hút thêm dòng vốn đầu tư gián tiếp quốc tế quy mô lớn vào Việt Nam. Tuy nhiên đi kèm cơ hội là thách thức khi khối lượng lệnh, giá trị thanh toán và tần suất giao dịch toàn thị trường dự kiến sẽ tăng trưởng mạnh so với hiện nay.
Theo đó để hoạt động bù trừ thanh toán giao dịch chứng khoán được an toàn, thông suốt, VSDC đã chủ động rà soát, nhận diện các rủi ro tiềm ẩn có thể phát sinh và phối hợp với các SGDCK có sự chuẩn bị về phương án xử lý, cụ thể:
Chuẩn bị phương án nâng công suất hệ thống giao dịch lên 10 triệu lệnh/phiên: Dự báo quy mô giao dịch gia tăng sau nâng hạng cũng như triển khai cơ chế giao dịch mới, VSDC đã phối hợp cùng Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) thực hiện lượng hóa quy mô giao dịch dự kiến để đánh giá khả năng đáp ứng của hệ thống giao dịch cũng như bù trừ thanh toán giao dịch chứng khoán.
Trên cơ sở năng lực thiết kế hiện tại của hệ thống KRX, các bên đã làm việc với nhà thầu KRX và thống nhất phương án sẵn sàng nâng cấp công suất hệ thống lên 10 triệu lệnh/phiên (gấp hơn 2 lần hiện nay), đồng thời với việc nâng cấp khả năng xử lý bù trừ thanh toán cho phần quy mô giao dịch tăng thêm. Điều này giúp hạ tầng kỹ thuật luôn dự phòng đủ dung lượng xử lý, đáp ứng tốt nhu cầu khi thanh khoản thị trường tăng cao cũng như khi triển khai việc chuyển cổ phiếu niêm yết từ HNX sang HOSE trong thời gian tới.
Tăng cường quản trị rủi ro và giám sát kỷ luật thanh toán đối với thành viên: Song song với việc nâng cấp hạ tầng công nghệ, công tác quản trị rủi ro bù trừ thanh toán luôn được VSDC đặc biệt chú trọng. Thực tế cho thấy, rủi ro mất khả năng thanh toán chỉ có thể được kiểm tốt khi từng thành viên thị trường nâng cao năng lực quản trị nội bộ cũng như tuân thủ đúng quy định pháp luật và các quy chế liên quan của VSDC. Điều này càng trở nên quan trọng khi cơ chế giao dịch NPF đã trao quyền cho thành viên lưu ký (TVLK) tự quyết định tỷ lệ tiền NĐTNN phải có khi đặt lệnh mua dựa trên đánh giá của TVLK về mức độ tín nhiệm của nhà đầu tư.
Theo đó, để đáp ứng yêu cầu vận hành khi thị trường nâng hạng, các CTCK cần tiếp tục củng cố năng lực tài chính, hoàn thiện bộ máy và hệ thống quản trị rủi ro, bảo đảm luôn sẵn sàng nguồn lực để thực hiện nghĩa vụ thanh toán thay khi khách hàng phát sinh sự cố. Về phía mình, VSDC sẽ phối hợp chặt chẽ với cơ quan quản lý đẩy mạnh công tác giám sát, kịp thời phát hiện và áp dụng chế tài xử lý vi phạm nghiêm đối với các trường hợp vi phạm, nhằm duy trì kỷ luật thanh toán và ngăn ngừa từ xa các rủi ro mang tính hệ thống.
Phóng viên: Việc nâng hạng mới chỉ là một cột mốc, trong khi để duy trì và tiến tới các chuẩn mực cao hơn, thị trường Việt Nam vẫn còn nhiều vấn đề cần tiếp tục cải thiện. Theo ông, những yêu cầu nào đối với hạ tầng thị trường và hoạt động sau giao dịch cần được ưu tiên trong thời gian tới?
Ông Nguyễn Sơn: Việc nâng hạng từ thị trường cận biên (Frontier) lên thị trường mới nổi thứ cấp (Secondary Emerging) đúng là một cột mốc quan trọng. Tuy nhiên, mức nâng hạng này không phải là đích đến cuối cùng, thị trường chứng khoán Việt Nam cần tiếp tục phấn đấu để đạt các mức nâng hạng cao hơn.
Trước hết, sau khi đạt mức nâng hạng mới, điều kiện tiên quyết là TTCK Việt Nam phải duy trì được các tiêu chí của thị trường mới nổi thứ cấp, sau đó sẽ tiếp tục nâng cao chất lượng thị trường và từng bước tiệm cận những chuẩn mực cao hơn của thị trường tài chính quốc tế. Điều này đòi hỏi quá trình cải cách phải được thực hiện liên tục và đồng bộ, trong đó hạ tầng thị trường và hoạt động sau giao dịch đóng vai trò đặc biệt quan trọng.
Đối với VSDC, việc nâng hạng vừa là sự ghi nhận những nỗ lực cải cách hạ tầng thị trường trong thời gian qua, vừa đặt ra yêu cầu cao hơn trong giai đoạn tới. Một thị trường mới nổi cần có hệ thống đăng ký, lưu ký, bù trừ và thanh toán an toàn, thông suốt, có khả năng xử lý quy mô đăng ký, lưu ký, thanh toán giao dịch ngày càng lớn, đáp ứng tốt hơn yêu cầu của nhà đầu tư quốc tế. Vì vậy, VSDC xác định sẽ tiếp tục hiện đại hóa hạ tầng đăng ký, lưu ký, bù trừ và thanh toán, nâng cao năng lực quản trị rủi ro, bảo đảm hệ thống có năng lực xử lý an toàn, ổn định trước sự gia tăng về quy mô nhà đầu tư, thanh khoản và số lượng giao dịch.
Đặc biệt hơn, trong giai đoạn sắp tới, nhằm triển khai thực hiện Luật Chứng khoán, VSDC sẽ triển khai mô hình đối tác bù trừ trung tâm – CCP cho thị trường cơ sở. Đây là một nhiệm vụ quan trọng, tạo nền tảng để quản lý rủi ro đối tác tập trung, nâng cao mức độ an toàn của hệ thống thanh toán giao dịch và tạo điều kiện phát triển các sản phẩm, nghiệp vụ mới trong tương lai.
Đồng thời, VSDC xác định phải hướng tới các ứng dụng chuyển đổi số nhằm tạo thuận lợi hơn cho nhà đầu tư, đặc biệt là nhà đầu tư tổ chức nước ngoài, thông qua việc chuẩn hóa quy trình, nâng cao khả năng kết nối giữa VSDC với các thành viên thị trường, ngân hàng lưu ký và các tổ chức liên quan; đồng thời từng bước tiệm cận các chuẩn thông điệp (ISO message) và thông lệ quốc tế. Điều này sẽ giúp giảm các khâu xử lý thủ công, hạn chế rủi ro vận hành và giảm chi phí tham gia thị trường.
Phóng viên: Trong bối cảnh Việt Nam đặt mục tiêu phát triển thị trường vốn trở thành một kênh dẫn vốn trung và dài hạn quan trọng, qua đó giảm bớt sự phụ thuộc vào tín dụng ngân hàng, ông đánh giá như thế nào về vai trò của TTCK sau khi được nâng hạng? Theo ông, cần làm gì để dòng vốn trên thị trường thực sự trở thành nguồn lực bổ trợ hiệu quả cho hệ thống ngân hàng và nền kinh tế?
Ông Nguyễn Sơn: Đối với nền kinh tế đang trong giai đoạn phát triển nhanh như Việt Nam, nhu cầu vốn trung và dài hạn cho doanh nghiệp, đầu tư hạ tầng, chuyển đổi số, chuyển đổi xanh và các lĩnh vực mới là rất lớn. Nếu phần lớn nhu cầu vốn này tiếp tục dựa vào tín dụng ngân hàng thì sẽ tạo áp lực lên hệ thống ngân hàng, trong khi bản chất nguồn vốn huy động của ngân hàng chủ yếu có kỳ hạn ngắn hơn. Vì vậy, phát triển một thị trường vốn có chiều sâu để chia sẻ chức năng cung ứng vốn trung và dài hạn với hệ thống ngân hàng là yêu cầu tất yếu.
Việc thị TTCK được nâng hạng tạo thêm điều kiện thuận lợi để thực hiện mục tiêu này. Khi khả năng tiếp cận của nhà đầu tư quốc tế được cải thiện, quy mô và cơ sở nhà đầu tư của thị trường có điều kiện mở rộng, qua đó tăng khả năng huy động vốn thông qua cổ phiếu, trái phiếu và các công cụ tài chính khác. Tuy nhiên, nâng hạng chỉ tạo ra cơ hội và để chuyển cơ hội đó thành nguồn vốn thực sự cho nền kinh tế thì thị trường phải đồng thời phát triển cả phía cung và phía cầu.
Về phía cung, cần nâng cao chất lượng doanh nghiệp niêm yết, thúc đẩy cổ phần hóa và niêm yết các doanh nghiệp có quy mô và chất lượng tốt, phát triển thị trường trái phiếu doanh nghiệp minh bạch, đồng thời đa dạng hóa các sản phẩm đầu tư để đáp ứng nhu cầu của các nhóm nhà đầu tư khác nhau. Về phía cầu, cần tiếp tục phát triển cơ sở nhà đầu tư tổ chức, các quỹ đầu tư, quỹ hưu trí và nhà đầu tư dài hạn, qua đó từng bước hình thành dòng vốn ổn định hơn cho thị trường.
Song song với đó, chất lượng quản trị doanh nghiệp, công bố thông tin, bảo vệ quyền lợi nhà đầu tư và kỷ luật thị trường cần tiếp tục được nâng cao. Hạ tầng giao dịch và sau giao dịch cũng phải phát triển tương ứng để dòng vốn được luân chuyển an toàn, hiệu quả với chi phí hợp lý.
Mục tiêu dài hạn không phải là để thị trường vốn thay thế hệ thống ngân hàng, mà là xây dựng một cấu trúc tài chính cân bằng, trong đó ngân hàng và thị trường vốn bổ trợ cho nhau. Khi thị trường chứng khoán thực hiện tốt chức năng huy động và phân bổ nguồn vốn trung, dài hạn, hệ thống ngân hàng sẽ có điều kiện tập trung hơn vào những chức năng tín dụng phù hợp; qua đó nâng cao hiệu quả phân bổ nguồn lực và sức chống chịu của toàn bộ hệ thống tài chính, đồng thời tạo nguồn lực cho tăng trưởng bền vững của nền kinh tế.
Phóng viên: Xin trân trọng cảm ơn ông!
Thị Trường Tài Chính Tiền Tệt


Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.